

Monabanq - Banque en ligne

- 1.74K Avis
- 4,4
- Téléchargements
- 500 000+
 Analyse par Appgk
Gérer sa banque depuis un téléphone peut sembler simple, jusqu’au moment où l’on doit vérifier un solde dans la rue, confirmer une opération ou retrouver un document au mauvais endroit. J’ai utilisé Monabanq dans cette logique très concrète : non pas comme une vitrine de services financiers, mais comme un outil que l’on ouvre entre deux activités, avec une connexion parfois excellente et parfois capricieuse. L’application est proposée gratuitement par Monabanq, dans la catégorie finance, et elle s’adresse à ceux qui veulent suivre un compte, une carte, une épargne, un crédit, une assurance, un placement, un budget ou encore des opérations liées à la bourse depuis leur mobile.
Mon impression générale est positive, surtout pour les clients qui souhaitent centraliser leur relation bancaire sans dépendre d’une agence pour chaque vérification courante. L’expérience reste toutefois liée au contexte mobile : disponibilité du réseau, qualité de l’authentification et attention portée aux notifications changent beaucoup la façon dont on vit l’application. Elle convient donc particulièrement à une personne autonome, qui consulte régulièrement ses finances et accepte de garder un œil sur la sécurité de son téléphone.
Une banque mobile pensée pour les vérifications rapides
Le premier intérêt de Monabanq est de rapprocher les tâches bancaires du moment où elles deviennent nécessaires. Après un achat, je peux vouloir contrôler le montant réellement débité. Avant un prélèvement important, je peux vérifier l’état du compte. Quand une dépense semble inhabituelle, l’accès mobile permet de réagir sans attendre de rentrer chez soi. Ce sont de petites actions, mais elles évitent de laisser une erreur ou une dépense oubliée s’installer.
L’application couvre un périmètre assez large pour ne pas se limiter à la consultation du compte courant. La présence de la carte, de l’épargne, des crédits, de l’assurance, des placements, du budget et de la bourse donne une vision plus complète de la relation avec Monabanq. Je trouve cette amplitude utile pour éviter de jongler entre plusieurs espaces, même si elle demande aussi une organisation personnelle : plus il y a de rubriques, plus il faut savoir ce que l’on cherche avant d’ouvrir l’application.
Le service est développé par Monabanq, et son ancienneté sur les boutiques mobiles se remarque surtout dans son positionnement : ce n’est pas une application expérimentale destinée à une seule opération, mais le point d’accès mobile d’une banque en ligne. Elle a été publiée le 3 avril 2013 et affiche aujourd’hui une note moyenne de 4,4, avec une communauté d’utilisateurs suffisamment importante pour donner du poids à cette impression générale. Elle compte aussi plus de 500 000 installations, ce qui la place dans une catégorie d’outils déjà bien établis.
Quand la connexion devient une partie de l’expérience
Une application bancaire ne se juge pas seulement sur la disposition de ses menus. Dans la pratique, la connexion intervient à presque chaque moment sensible : ouverture d’une session, consultation d’informations récentes, validation d’une action ou affichage d’un document. Dans un appartement avec un Wi-Fi stable, cette dépendance se fait oublier. Dans un train, un parking souterrain ou une zone où le réseau mobile passe mal, elle devient immédiatement visible.
J’ai trouvé utile d’adopter un réflexe simple : ne pas attendre le dernier moment pour effectuer une opération importante. Si je dois vérifier un financement, retrouver une information liée à une assurance ou contrôler une dépense avant un rendez-vous, je préfère consulter l’application lorsque la connexion est fiable. Cela ne change pas les capacités de Monabanq, mais cela réduit le risque de se retrouver devant un écran qui charge au moment où l’on a besoin d’une réponse.
Nos actualités à lire ensuite
Voir toutes les actualités


Cette réalité compte aussi pour les voyages. À l’étranger, la consultation d’un compte peut devenir moins confortable selon la qualité du réseau disponible et les conditions d’accès au téléphone. Je conseille donc de préparer les informations utiles avant de partir, sans supposer qu’un accès bancaire mobile sera toujours immédiat. Pour une opération urgente, la priorité doit être de retrouver une connexion correcte et de ne pas multiplier les tentatives dans la précipitation.
Le point important est de ne pas confondre rapidité d’accès et instantanéité garantie. Monabanq rend la consultation mobile pratique, mais le téléphone reste un intermédiaire connecté. Si une page ne s’affiche pas, je vérifie d’abord le réseau, puis je ferme et relance l’application calmement. Cette méthode paraît banale, mais elle évite de conclure trop vite à un problème de compte ou de répéter une action financière par erreur.
Les meilleurs aspects de Monabanq - Banque en ligne
Points à retenir à propos de Monabanq - Banque en ligne
Les usages mobiles qui ont le plus de sens
Le meilleur scénario, à mes yeux, est celui du contrôle régulier plutôt que de la gestion dans l’urgence. Par exemple, après les courses, je peux ouvrir Monabanq depuis mon téléphone, regarder si le montant correspond à ce que j’attendais et replacer immédiatement la dépense dans mon budget mental. En fin de semaine, je peux comparer les sorties liées aux achats courants avec celles qui concernent les abonnements ou les dépenses exceptionnelles. Cette habitude donne davantage de valeur à l’application qu’une consultation occasionnelle lorsque le solde devient inquiétant.
La partie budget peut servir de point de départ à cette discipline, mais elle ne remplace pas un effort de classement et d’interprétation. Une application peut montrer des mouvements ; c’est à l’utilisateur de décider ce qui relève d’un besoin récurrent, d’un achat ponctuel ou d’une dépense à réduire. Pour moi, le bon usage consiste à regarder les tendances avant de prendre une décision, plutôt qu’à traiter chaque variation comme un problème isolé.
La carte est également un élément central dans les situations nomades. Avant de régler un achat important, je peux vérifier que le compte est suffisamment approvisionné. Après une transaction, je peux contrôler que le mouvement attendu apparaît bien. Cette double vérification est particulièrement intéressante pour les personnes qui utilisent beaucoup leur téléphone au quotidien et qui préfèrent suivre leurs dépenses au fil de l’eau plutôt que conserver des reçus jusqu’à la fin du mois.
Les rubriques liées à l’épargne, aux placements et à la bourse s’adressent à un usage différent. Elles peuvent aider à garder une vue d’ensemble de ses produits, mais je déconseille de prendre une décision d’investissement uniquement parce qu’une information est accessible rapidement sur mobile. Le petit écran favorise les actions impulsives : je préfère consulter, réfléchir, puis agir seulement quand l’objectif et le niveau de risque sont clairs.
Un outil utile pour les profils organisés, moins pour ceux qui veulent être accompagnés
Monabanq me paraît bien adaptée à une personne qui veut réduire les démarches physiques et gérer ses opérations courantes avec autonomie. Elle peut convenir à un salarié qui consulte son compte entre deux déplacements, à un étudiant qui surveille son budget depuis son téléphone ou à un foyer qui souhaite garder un œil sur plusieurs produits au même endroit. Le fait que l’application soit gratuite à télécharger facilite l’essai, même si cela ne signifie pas que tous les produits bancaires associés sont sans conditions ou sans coût : il faut toujours examiner les détails de l’offre choisie.
En revanche, je la conseillerais moins à quelqu’un qui préfère expliquer longuement sa situation à un conseiller en face-à-face. Une banque en ligne demande une part de recherche personnelle : il faut lire les informations, comprendre les étapes et savoir formuler son besoin. Pour une demande complexe liée à un crédit, à un placement ou à une assurance, l’écran mobile peut être pratique pour suivre le dossier, mais il ne remplace pas forcément l’accompagnement humain que certaines personnes recherchent.
Captures d’écran
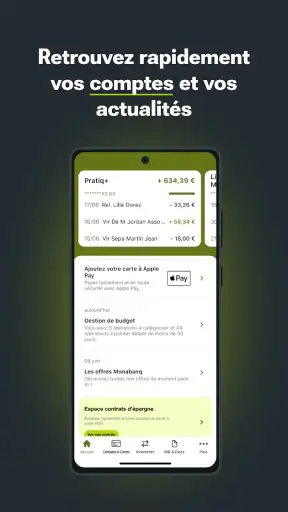
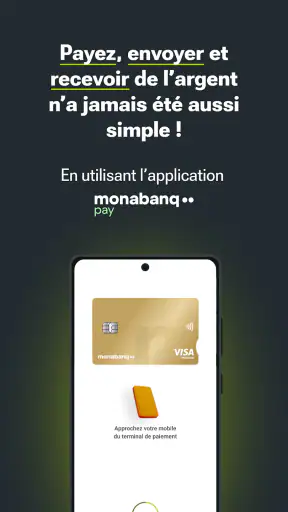
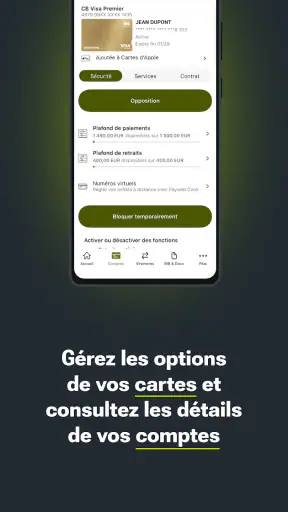
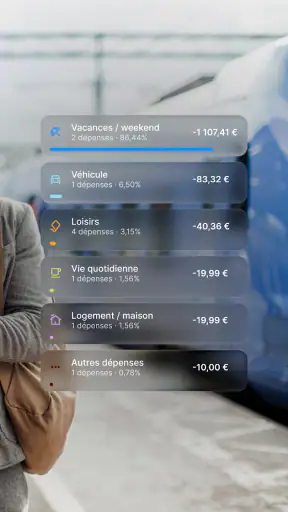
La note de 4,4, attribuée par environ 8 100 évaluateurs, est rassurante sans devoir être interprétée comme une garantie universelle. Les expériences bancaires varient selon le téléphone, la connexion, les attentes et la nature des opérations effectuées. Le volume d’avis, avec environ 1 700 commentaires, permet de voir que l’application est suffisamment utilisée pour susciter des retours variés. Je préfère retenir cette note comme un signal favorable, pas comme une promesse que chaque parcours sera fluide.
Que faire lorsqu’une action ne se passe pas comme prévu ?
Dans une application financière, la gestion d’un incident compte autant que la navigation normale. Si l’écran reste bloqué, je commence par vérifier la connexion et l’état général du téléphone. Je relance ensuite l’application sans répéter immédiatement l’opération. Cette précaution est essentielle après une validation : un affichage lent ne signifie pas nécessairement que l’action a échoué. Avant de recommencer, je consulte l’historique ou le solde pour éviter une double demande.
Le même principe vaut pour une notification qui tarde à arriver. Je ne considère pas une absence d’alerte comme une preuve qu’aucun mouvement n’a eu lieu. Je vérifie directement le compte et je garde mes informations de connexion protégées. Sur un réseau public, je préfère éviter les opérations sensibles si je peux attendre une connexion plus sûre. Cette prudence n’est pas propre à Monabanq, mais elle devient très concrète dès que l’on utilise une banque depuis un téléphone dans un lieu partagé.
Un autre cas courant est le changement de téléphone ou la perte d’accès à l’appareil habituel. Avant ce type de transition, je m’assure de connaître mes moyens de récupération et de pouvoir accéder à mon adresse de contact. Je déconseille de supprimer précipitamment l’ancien environnement avant d’avoir vérifié que le nouveau fonctionne. Pour une application bancaire, la récupération d’accès mérite d’être préparée à froid, pas improvisée lorsque l’on doit effectuer un paiement.
Cette approche révèle une limite importante : Monabanq est pratique quand l’utilisateur reste maître de ses accès, de son téléphone et de sa connexion. Si l’on partage souvent son appareil, si l’on oublie régulièrement ses identifiants ou si l’on veut agir depuis n’importe quel contexte sans préparation, la tranquillité ressentie peut diminuer. L’outil est bon, mais il récompense la rigueur.
Consommer moins de données sans perdre le suivi
Le suivi bancaire n’exige pas forcément de passer beaucoup de temps connecté. Pour limiter la consommation de données mobiles, je réserve les consultations détaillées aux moments où je dispose d’un Wi-Fi fiable, surtout lorsqu’il s’agit de parcourir plusieurs rubriques ou de consulter des documents. En déplacement, je me concentre sur l’information réellement utile : le solde, les mouvements récents ou l’état d’une carte.
Je recommande aussi de ne pas ouvrir Monabanq par automatisme à chaque petite dépense. Une vérification groupée, par exemple après plusieurs achats de la journée, peut offrir une vision plus lisible et éviter de multiplier les sessions. À l’inverse, pour une dépense inhabituelle ou un montant élevé, une consultation immédiate reste pertinente. Le bon équilibre dépend donc du niveau de contrôle dont chacun a besoin.
Les fonctions de budget prennent davantage de sens si elles sont utilisées à intervalles réguliers, avec une connexion stable et un objectif précis. Je peux réserver un moment hebdomadaire à la revue des dépenses, puis utiliser l’application ponctuellement pour les contrôles urgents. Cette méthode limite les consultations dispersées et m’aide à distinguer le suivi financier de la simple vérification anxieuse du solde.
La prudence concerne également les mises à jour et les appareils anciens. Une application bancaire doit rester dans un environnement mobile entretenu : système à jour, verrouillage activé et téléphone non prêté sans surveillance. Je ne cherche pas à tout faire sur un appareil partagé ou dans une situation où l’écran peut être observé. La commodité de Monabanq ne doit jamais conduire à négliger la confidentialité des opérations.
Monabanq face aux autres façons de gérer son argent
Par rapport à une banque traditionnelle, Monabanq offre une expérience plus orientée vers l’autonomie et la consultation à distance. Je gagne du temps pour les vérifications courantes et je peux regrouper plusieurs aspects de ma relation bancaire dans le même espace mobile. En contrepartie, je dois être plus actif dans la lecture des informations et dans le suivi des démarches. Une agence reste préférable pour ceux qui attachent une grande importance au contact direct ou qui ont besoin d’être guidés à chaque étape.
Face à une application spécialisée de budget, Monabanq a l’avantage d’être liée directement à l’environnement bancaire du client. Je n’ai pas besoin de séparer mentalement le suivi du compte et la réflexion sur les dépenses. Une application indépendante peut toutefois convenir davantage à quelqu’un qui veut agréger plusieurs banques ou construire une analyse très personnalisée. Le choix dépend donc moins de l’interface que du besoin : centraliser chez Monabanq ou comparer plusieurs établissements dans un outil externe.
Les néobanques très minimalistes peuvent sembler plus rapides pour une personne qui ne veut qu’un compte et une carte. Monabanq se distingue plutôt par l’étendue de sa relation bancaire, avec l’épargne, les crédits, l’assurance, les placements et la bourse réunis dans le même univers. Cette richesse est un avantage pour un client qui veut grandir avec son établissement, mais elle peut paraître excessive à celui qui cherche uniquement une solution de paiement simple.
Les détails à vérifier avant de s’engager
Avant de choisir Monabanq, je conseille de clarifier son besoin principal. Est-ce seulement une consultation de compte, ou souhaite-t-on aussi gérer une carte, une épargne, un crédit, une assurance et des placements ? Plus le besoin est large, plus l’intérêt d’un espace centralisé augmente. Si l’on ne compte utiliser qu’une fonction basique, une solution plus spécialisée peut parfois sembler plus directe.
Il faut également réfléchir à sa tolérance aux démarches numériques. Une banque en ligne peut être très confortable pour une personne qui lit les conditions et suit ses documents, mais moins agréable pour quelqu’un qui veut déléguer chaque décision. Je recommande de tester son propre comportement : si l’on oublie souvent de contrôler ses prélèvements ou si l’on repousse les tâches administratives, l’accès mobile ne suffira pas à créer une bonne organisation financière.
Le classement PEGI 3 indique une accessibilité très large sur le plan de l’âge, ce qui correspond à une application bancaire généraliste plutôt qu’à un service réservé à un public adulte spécialisé. Cela ne dispense évidemment pas d’un usage encadré et responsable lorsqu’un téléphone est partagé ou utilisé par un jeune. La sécurité du compte dépend surtout de la protection de l’appareil et des accès, pas seulement de l’âge indiqué dans la boutique.
Mon verdict sur l’expérience connectée
Après l’avoir utilisée comme une banque mobile du quotidien, je retiens surtout sa capacité à rapprocher le suivi financier des situations réelles : achat imprévu, contrôle d’une carte, lecture d’un mouvement ou revue du budget. Son intérêt augmente pour les clients qui utilisent déjà plusieurs services de Monabanq et veulent éviter de disperser leurs informations. La gratuité de l’application et sa présence sur mobile rendent l’entrée simple, tandis que son ancienneté et son nombre d’installations montrent qu’elle occupe une place durable dans cet usage.
Ma réserve principale concerne la dépendance au contexte connecté et la responsabilité laissée à l’utilisateur. Une mauvaise connexion peut ralentir une consultation, et une action effectuée dans la précipitation peut créer de la confusion. Je recommande donc de préparer les opérations importantes, de vérifier l’historique avant de recommencer une validation et de réserver les démarches sensibles à un environnement fiable.
Mon conseil est clair : choisissez Monabanq si vous voulez une relation bancaire mobile assez large et si vous êtes à l’aise avec l’autonomie numérique. Elle sera moins adaptée à ceux qui recherchent une agence de proximité, une application ultra-minimaliste ou une gestion totalement assistée. Pour les autres, elle constitue un accès pratique à son compte et à ses produits, à condition de considérer la connexion, la sécurité et l’organisation personnelle comme des éléments à part entière de l’expérience.
FAQ sur Monabanq - Banque en ligne
Qu’est-ce que Monabanq et à quels besoins répond cette banque en ligne ?
Monabanq est une banque en ligne française qui permet de gérer ses comptes depuis une application mobile ou un espace client web. Après installation, on peut consulter le solde, suivre les opérations, effectuer des virements, gérer sa carte et contacter le service client. Elle s’adresse surtout aux personnes recherchant une gestion bancaire quotidienne à distance, sans devoir se rendre en agence.
L’ouverture d’un compte Monabanq se fait-elle entièrement en ligne ?
Oui, la demande d’ouverture peut généralement être réalisée en ligne depuis l’application ou le site de Monabanq. Il faut renseigner ses informations personnelles, choisir l’offre adaptée et transmettre des justificatifs, notamment une pièce d’identité et des documents liés à la situation du demandeur. L’acceptation reste soumise aux vérifications de la banque et aux conditions en vigueur.
Quels services peut-on utiliser dans l’application Monabanq ?
L’application Monabanq regroupe les principales fonctions utiles au quotidien : consultation du solde et des mouvements, gestion des bénéficiaires, virements, téléchargement de relevés, suivi de la carte bancaire et échanges avec le service client. Selon le compte et l’offre souscrite, certaines options peuvent varier. Il est donc conseillé de vérifier les fonctionnalités incluses avant de choisir une formule.
Monabanq est-elle gratuite ou des frais sont-ils à prévoir ?
Monabanq propose des offres dont le tarif dépend de la formule choisie et des services associés. Même si certaines opérations peuvent être incluses, des frais peuvent concerner la tenue de compte, la carte, des opérations particulières ou certains incidents. Avant le téléchargement ou l’ouverture, il est important de consulter la grille tarifaire officielle et les conditions de l’offre sélectionnée.
L’application Monabanq est-elle suffisamment sécurisée pour gérer son argent ?
L’application utilise les dispositifs de sécurité habituels d’une banque en ligne, comme l’authentification, la validation renforcée de certaines opérations et la protection de l’accès au compte. Il faut toutefois adopter de bonnes pratiques : installer l’application depuis une boutique officielle, activer le verrouillage du téléphone, ne jamais communiquer ses codes et vérifier régulièrement les notifications ainsi que les opérations enregistrées.













